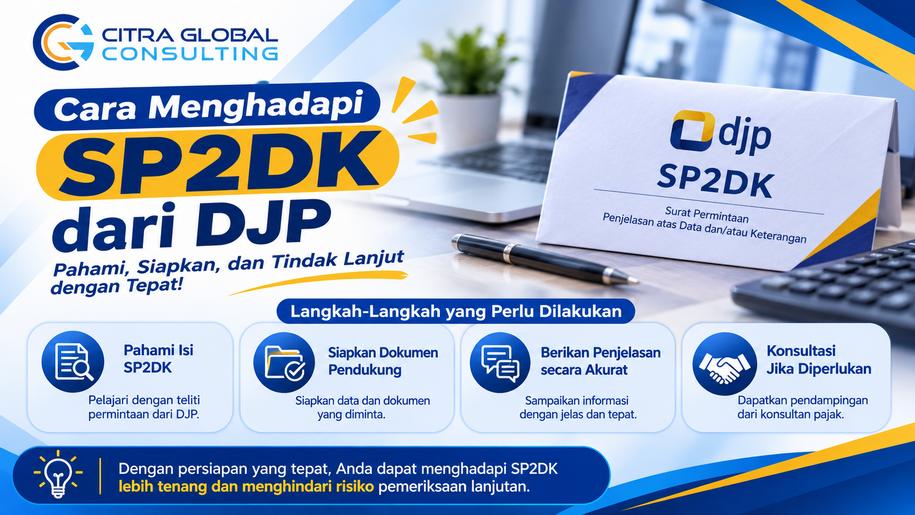
Menerima Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) dari Direktorat Jenderal Pajak (DJP) merupakan situasi yang perlu segera ditangani oleh wajib pajak, baik orang pribadi maupun perusahaan. Surat ini menunjukkan bahwa DJP menemukan data atau informasi yang membutuhkan penjelasan lebih lanjut. Meskipun bukan berarti wajib pajak otomatis melakukan pelanggaran, tanggapan yang terlambat atau tidak didukung bukti dapat meningkatkan risiko tindak lanjut perpajakan. Karena itu, perusahaan perlu memahami isi surat, memeriksa kesesuaian data, menyiapkan dokumen, dan menyampaikan klarifikasi secara tepat. Penanganan yang terencana membantu wajib pajak melindungi kepentingannya sekaligus memenuhi kewajiban perpajakan sesuai ketentuan.
Memahami SP2DK Sebelum Menentukan Langkah
SP2DK merupakan surat yang diterbitkan Kepala Kantor Pelayanan Pajak (KPP) untuk meminta penjelasan atas data dan/atau keterangan yang dimiliki DJP. Informasi tersebut dapat berkaitan dengan omzet, penghasilan, transaksi usaha, pemotongan PPh, pelaporan PPN, atau data lain yang berhubungan dengan kewajiban perpajakan.
Berdasarkan penjelasan resmi DJP dalam artikel Mengenal SP2DK, “Surat Cinta” dari DJP, DJP dapat memanfaatkan data dari instansi pemerintah, lembaga, asosiasi, dan pihak lain untuk mengawasi kepatuhan wajib pajak. Perbedaan antara data tersebut dan laporan perpajakan dapat menjadi alasan DJP meminta klarifikasi.
Penting dipahami bahwa SP2DK bukan surat ketetapan pajak maupun surat perintah pemeriksaan. Dengan demikian, wajib pajak masih memiliki kesempatan untuk menjelaskan perbedaan informasi atau memenuhi kewajiban yang belum dilaksanakan. Sikap panik justru dapat menghambat proses pemeriksaan internal yang seharusnya dilakukan secara cermat.
Periksa Tenggat Waktu Tanggapan Sejak Awal
Setelah menerima SP2DK, perusahaan perlu segera mencatat tanggal penerbitan dan memeriksa cara penyampaiannya. Berdasarkan PMK Nomor 111 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak, wajib pajak memperoleh waktu paling lama 14 hari untuk menyampaikan tanggapan.
Perhitungan tenggat tidak selalu dimulai dari tanggal surat diterima secara fisik. Ketentuan menghitungnya berdasarkan peristiwa yang lebih dahulu, yaitu tanggal penerbitan SP2DK apabila Akun Wajib Pajak sudah aktif, tanggal aktivasi akun apabila sebelumnya belum aktif, tanggal bukti pengiriman melalui pos atau kurir, atau tanggal penyampaian secara langsung.
Jika membutuhkan waktu tambahan, wajib pajak dapat menyampaikan pemberitahuan perpanjangan secara tertulis paling lama 7 hari. Namun, pemberitahuan tersebut harus diterima KPP penerbit sebelum tenggat awal berakhir. Karena itu, perusahaan sebaiknya tidak menunggu hingga hari terakhir untuk mengajukan perpanjangan.
Teliti Data dan Siapkan Dokumen Pendukung
Langkah berikutnya adalah memahami setiap pertanyaan dalam SP2DK. Identifikasi jenis pajak, masa atau tahun pajak, transaksi, dan informasi yang diminta. Setelah itu, cocokkan data tersebut dengan dokumen internal perusahaan.
Dokumen yang perlu disiapkan dapat mencakup SPT, laporan keuangan, buku besar, faktur pajak, bukti potong, rekening koran, kontrak, serta bukti transaksi. Jika DJP mempertanyakan perbedaan omzet, misalnya, perusahaan perlu menelusuri pencatatan penjualan, pembatalan transaksi, pengakuan pendapatan, dan kesesuaian pelaporannya.
Susun hasil pemeriksaan dalam tabel rekonsiliasi yang menunjukkan angka menurut DJP, angka menurut pembukuan, penyebab perbedaan, dan bukti pendukung. Cara ini membuat penjelasan lebih terstruktur dan memudahkan perusahaan menjawab setiap poin tanpa memberikan informasi yang tidak relevan.
Tentukan Strategi Tanggapan Berdasarkan Fakta
Setelah meneliti dokumen, perusahaan perlu menentukan apakah data DJP sesuai dengan kondisi sebenarnya. Apabila perusahaan telah memenuhi kewajiban dengan benar, sampaikan penjelasan tertulis yang dilengkapi bukti. Hindari jawaban umum tanpa dokumen yang dapat mendukung pernyataan.
Sebaliknya, jika pemeriksaan internal menemukan kesalahan pelaporan atau pembayaran, perusahaan perlu mengevaluasi kewajiban pembetulan dan pemenuhan pajak. Berdasarkan penjelasan resmi DJP, wajib pajak dapat melakukan pembetulan apabila menemukan kekeliruan atau memberikan klarifikasi apabila memiliki dasar bahwa kewajibannya telah dipenuhi dengan benar.
Prinsip tersebut sejalan dengan UU Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), sebagaimana telah beberapa kali diubah, serta PP Nomor 50 Tahun 2022 mengenai tata cara pelaksanaan hak dan pemenuhan kewajiban perpajakan. Perusahaan harus memastikan setiap keputusan sesuai ketentuan yang berlaku, bukan sekadar berupaya menghindari konsekuensi pajak.
Sampaikan Tanggapan Melalui Kanal yang Diakui DJP
Surat tanggapan harus memuat identitas wajib pajak, nomor SP2DK, pokok pertanyaan, penjelasan setiap permasalahan, dan daftar dokumen pendukung. Gunakan bahasa formal, jelas, dan langsung pada inti persoalan.
Berdasarkan SE-8/PJ/2026, tanggapan dapat disampaikan melalui Akun Wajib Pajak apabila salurannya tersedia, alamat pos elektronik yang tercantum dalam SP2DK, pos atau jasa kurir, secara langsung kepada petugas saat kunjungan, atau ke KPP penerbit. Penjelasan juga dapat dilakukan melalui video conference dengan mempertimbangkan efektivitas, efisiensi, dan ketersediaan sarana.
Untuk layanan digital, panduan resmi DJP mengenai tanggapan SP2DK melalui Portal Wajib Pajak menjelaskan proses pengajuan hingga penerbitan Bukti Penerimaan Elektronik (BPE). Simpan BPE atau bukti pengiriman sebagai arsip perusahaan.
Pahami Kemungkinan Tindak Lanjut dan Peran Konsultan Pajak
Berdasarkan PMK 111 Tahun 2025 dan pedoman teknis SE-8/PJ/2026, DJP melakukan penelitian terhadap tanggapan wajib pajak. Apabila penjelasan sesuai, proses dapat dituangkan dalam berita acara pelaksanaan permintaan penjelasan. Jika penjelasan belum sesuai atau wajib pajak tidak memberikan tanggapan, DJP dapat melanjutkan proses pengawasan sesuai ketentuan, termasuk pembahasan dan/atau kunjungan.
Kajian akademis juga menunjukkan pentingnya memahami proses pengawasan tersebut. Dalam penelitian Prianto Budi Saptono dan Ismail Khozen berjudul How Should Taxpayers Respond the Tax Authority Supervision?, penulis menekankan pentingnya keterlibatan wajib pajak dalam interaksi dengan Account Representative agar dapat memahami proses pengawasan dan mengurangi potensi sengketa. Penelitian ini diterbitkan dalam Jurnal Analisis Bisnis Ekonomi.
Perusahaan dapat menggunakan konsultan pajak ketika menghadapi perbedaan data yang kompleks, transaksi lintas periode, atau persoalan beberapa jenis pajak. Konsultan membantu menelaah dokumen, melakukan rekonsiliasi, menyusun tanggapan, dan mempersiapkan pembahasan dengan DJP. Pendampingan tersebut bukan untuk menghindari kewajiban, melainkan memastikan perusahaan menyampaikan penjelasan yang akurat dan memiliki dasar hukum.
Baca juga : Biaya Pendampingan SP2DK
FAQs
1. Apakah menerima SP2DK berarti perusahaan melakukan pelanggaran pajak?
Tidak. SP2DK merupakan permintaan penjelasan dalam proses pengawasan. Wajib pajak masih dapat memberikan klarifikasi atau memenuhi kewajiban sesuai ketentuan.
2. Berapa lama batas waktu menjawab SP2DK?
Paling lama 14 hari berdasarkan peristiwa yang lebih dahulu sebagaimana diatur dalam PMK 111 Tahun 2025. Perpanjangan paling lama 7 hari dapat diajukan secara tertulis sebelum tenggat awal berakhir.
3. Apa yang harus dilakukan jika data DJP berbeda dari laporan perusahaan?
Lakukan rekonsiliasi, telusuri penyebab perbedaan, dan siapkan bukti transaksi yang relevan. Selanjutnya, jelaskan setiap perbedaan secara tertulis.
4. Apakah tanggapan SP2DK bisa disampaikan melalui Coretax?
DJP menyediakan layanan tanggapan melalui Portal Wajib Pajak atau Akun Wajib Pajak sesuai ketersediaan layanan. Pastikan proses pengajuan selesai dan BPE tersimpan.
5. Kapan perusahaan membutuhkan konsultan pajak?
Perusahaan sebaiknya mempertimbangkan pendampingan ketika permasalahan kompleks, dokumen sulit direkonsiliasi, atau membutuhkan analisis hukum dan perpajakan yang lebih mendalam.
Kesimpulan
Cara menghadapi SP2DK dari DJP membutuhkan ketelitian, kecepatan, dan pemahaman terhadap regulasi perpajakan. Perusahaan perlu memeriksa tenggat waktu, menelaah data, menyiapkan bukti pendukung, menentukan strategi tanggapan, dan menyampaikan klarifikasi melalui kanal yang diakui DJP. Jika ditemukan kekeliruan, perusahaan perlu mengevaluasi pemenuhan kewajiban sesuai ketentuan.
Butuh bantuan meninjau kewajiban perpajakan Anda atau perusahaan? Hubungi tim konsultan pajak kami untuk mendiskusikan kondisi perpajakan Anda, memeriksa kelengkapan dokumen, dan menentukan langkah yang sesuai dengan ketentuan yang berlaku.