Perusahaan yang tergabung dalam satu grup usaha sering melakukan transaksi dengan entitas lain yang memiliki hubungan istimewa. Transaksi tersebut dapat berupa penjualan barang, pemberian jasa, pinjaman, penggunaan merek dagang, hingga pemanfaatan aset tidak berwujud. Setiap transaksi perlu memiliki dasar penetapan harga yang wajar agar tidak menimbulkan persoalan perpajakan.
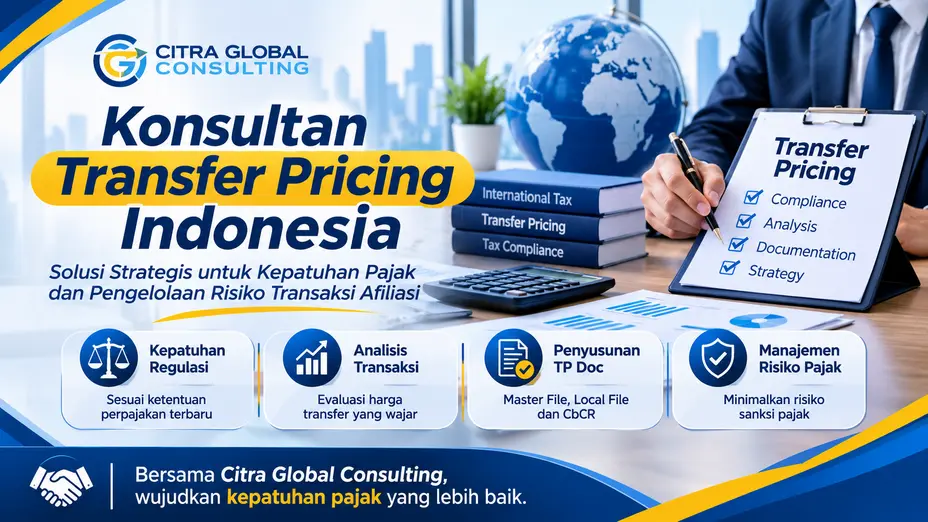
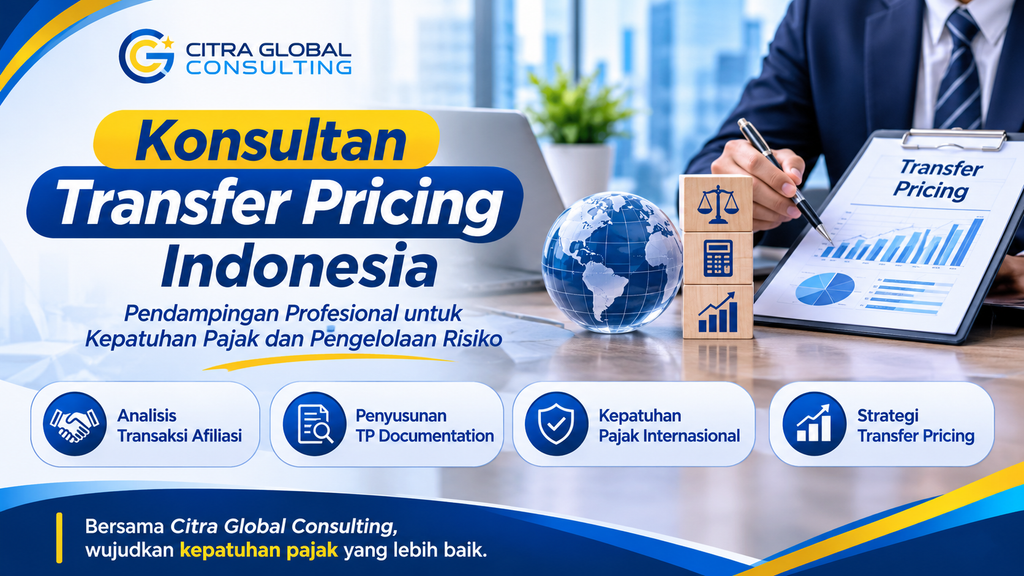
Di sinilah konsultan transfer pricing Indonesia memiliki peran penting. Pendampingan profesional membantu perusahaan mengevaluasi harga transaksi afiliasi, menyiapkan dokumentasi yang diperlukan, serta memahami kewajiban berdasarkan peraturan perpajakan yang berlaku. Dengan pengelolaan yang tepat, perusahaan dapat menjalankan kegiatan usaha dengan lebih terarah sekaligus mengurangi potensi perbedaan penilaian dengan otoritas pajak.
Apa Itu Transfer Pricing dan Mengapa Perusahaan Perlu Memperhatikannya?
Transfer pricing atau harga transfer merupakan penetapan harga atas transaksi yang dilakukan antara pihak-pihak yang mempunyai hubungan istimewa. Hubungan tersebut dapat terjadi karena kepemilikan, penguasaan, atau hubungan tertentu sebagaimana diatur dalam ketentuan perpajakan.
Contohnya, perusahaan induk di Indonesia menjual produk kepada anak perusahaan yang berada di luar negeri. Harga jual yang ditetapkan harus mempertimbangkan kondisi transaksi dan karakteristik bisnis kedua perusahaan. Harga tersebut tidak boleh ditentukan semata-mata untuk memindahkan keuntungan ke negara dengan tarif pajak lebih rendah.
Prinsip utama yang digunakan adalah Prinsip Kewajaran dan Kelaziman Usaha atau arm’s length principle. Prinsip ini mengharuskan transaksi afiliasi memiliki kondisi yang sebanding dengan transaksi antara pihak-pihak independen dalam keadaan yang sebanding.
Karena itu, perusahaan membutuhkan analisis yang didukung data dan alasan bisnis. Konsultan transfer pricing Indonesia dapat membantu menilai apakah kebijakan harga perusahaan telah mencerminkan kondisi ekonomi yang sebenarnya.
Peraturan Transfer Pricing yang Berlaku di Indonesia
Ketentuan mengenai transaksi yang dipengaruhi hubungan istimewa diatur antara lain dalam Pasal 18 ayat (3) Undang-Undang Pajak Penghasilan. Ketentuan tersebut memberikan kewenangan kepada otoritas pajak untuk menentukan kembali besarnya penghasilan dan pengurangan apabila transaksi dipengaruhi hubungan istimewa dan tidak sesuai dengan prinsip kewajaran.
Aturan teknis yang menjadi acuan penting adalah Peraturan Menteri Keuangan Nomor 172 Tahun 2023 tentang Penerapan Prinsip Kewajaran dan Kelaziman Usaha dalam Transaksi yang Dipengaruhi Hubungan Istimewa. Peraturan ini mengatur penerapan prinsip kewajaran, dokumentasi, pengujian kepatuhan, prosedur persetujuan bersama, serta kesepakatan harga transfer.
Dalam praktiknya, perusahaan perlu memperhatikan beberapa aspek berikut:
- Identifikasi hubungan istimewa antarpihak.
- Penentuan karakteristik dan jenis transaksi afiliasi.
- Analisis fungsi, aset, dan risiko masing-masing pihak.
- Pemilihan metode penentuan harga transfer yang sesuai.
- Penyusunan dokumentasi berdasarkan ketentuan yang berlaku.
Perlu diperhatikan bahwa PP Nomor 20 Tahun 2026 telah mengubah PP Nomor 55 Tahun 2022. Namun, perubahan tersebut terutama berkaitan dengan pengaturan PPh final atas wajib pajak dengan peredaran bruto tertentu, bukan pengganti ketentuan utama transfer pricing dalam PMK 172 Tahun 2023.
Kapan Perusahaan Membutuhkan Konsultan Transfer Pricing Indonesia?
Kebutuhan pendampingan biasanya muncul ketika perusahaan memiliki transaksi dengan pihak terafiliasi, terutama jika nilai transaksi cukup besar atau melibatkan beberapa negara. Perusahaan juga perlu melakukan evaluasi ketika terdapat perubahan model bisnis, kebijakan harga, struktur grup, maupun pola transaksi.
Berdasarkan PMK 172 Tahun 2023, kewajiban penyelenggaraan dokumen induk dan dokumen lokal antara lain berlaku bagi wajib pajak yang memenuhi kriteria tertentu. Kriterianya mencakup peredaran bruto tahun pajak sebelumnya lebih dari Rp50 miliar, transaksi afiliasi barang berwujud lebih dari Rp20 miliar, atau masing-masing transaksi jasa, bunga, pemanfaatan barang tidak berwujud, dan transaksi afiliasi lainnya lebih dari Rp5 miliar. Kewajiban juga dapat timbul apabila pihak afiliasi berada di negara atau yurisdiksi dengan tarif pajak penghasilan lebih rendah daripada tarif yang ditentukan dalam ketentuan terkait.
Meskipun perusahaan tidak termasuk kriteria wajib membuat dokumen transfer pricing, prinsip kewajaran tetap harus diterapkan pada transaksi afiliasi. Oleh sebab itu, konsultasi dapat membantu perusahaan memahami posisi dan kewajibannya sebelum muncul permasalahan.
Layanan yang Diberikan Konsultan Transfer Pricing
Pendampingan transfer pricing tidak hanya berkaitan dengan penyusunan dokumen. Prosesnya perlu dimulai dengan memahami kegiatan usaha dan hubungan komersial dalam grup perusahaan.
Berikut beberapa bentuk layanan yang umumnya diperlukan:
1. Pemeriksaan Transaksi Afiliasi
Konsultan mengidentifikasi transaksi antara perusahaan dan pihak yang memiliki hubungan istimewa. Pemeriksaan dapat mencakup penjualan barang, jasa manajemen, pembayaran bunga, royalti, serta transaksi lainnya.
2. Analisis Fungsi, Aset, dan Risiko
Analisis fungsi, aset, dan risiko atau Functional, Asset, and Risk Analysis (FAR) digunakan untuk memahami kontribusi ekonomi setiap pihak. Hasil analisis membantu menjelaskan pihak yang menjalankan fungsi tertentu, menggunakan aset, serta menanggung risiko dalam transaksi.
3. Analisis Pembanding dan Penentuan Metode
Konsultan menilai data pembanding yang relevan dan memilih metode yang sesuai dengan karakteristik transaksi. Metode yang dapat dipertimbangkan meliputi Comparable Uncontrolled Price (CUP), Resale Price Method (RPM), Cost Plus Method (CPM), Transactional Net Margin Method (TNMM), dan Profit Split Method (PSM).
Pemilihan metode tidak dilakukan hanya berdasarkan kemudahan perhitungan. Analisis perlu mempertimbangkan ketersediaan data, karakteristik transaksi, serta tingkat kesebandingan.
4. Penyusunan Dokumentasi Transfer Pricing
Dokumentasi transfer pricing dapat terdiri dari Dokumen Induk (Master File), Dokumen Lokal (Local File), dan Laporan per Negara (Country-by-Country Report atau CbCR), sesuai kriteria yang ditetapkan dalam peraturan.
Dokumen tersebut membantu menjelaskan struktur grup, kegiatan usaha, transaksi afiliasi, serta dasar penetapan harga. Untuk dokumen induk dan dokumen lokal, ketentuan PMK 172 Tahun 2023 mengatur batas waktu penyediaan paling lambat empat bulan setelah akhir tahun pajak. Sementara itu, CbCR disampaikan paling lambat 12 bulan setelah akhir tahun pajak.
Manfaat Menggunakan Jasa Konsultan Transfer Pricing
Mengelola transaksi afiliasi membutuhkan koordinasi antara bagian pajak, keuangan, akuntansi, dan manajemen. Tanpa dokumentasi yang tertata, perusahaan dapat mengalami kesulitan ketika harus menjelaskan dasar penetapan harga.
Menggunakan jasa konsultan transfer pricing memberikan beberapa manfaat, antara lain:
- Meningkatkan kepatuhan pajak: perusahaan memperoleh pemahaman lebih baik mengenai kewajiban yang relevan.
- Memperkuat dokumentasi: dasar penetapan harga dapat dijelaskan melalui analisis dan data pendukung.
- Membantu mengidentifikasi risiko: transaksi yang berpotensi menimbulkan koreksi dapat dievaluasi lebih awal.
- Mendukung keputusan bisnis: hasil analisis dapat menjadi pertimbangan dalam menyusun kebijakan transaksi antarpihak terafiliasi.
- Meningkatkan kesiapan pemeriksaan: perusahaan memiliki informasi yang lebih terstruktur untuk menjelaskan transaksi afiliasinya.
Bagaimana Memilih Konsultan Transfer Pricing yang Tepat?
Perusahaan sebaiknya tidak hanya mempertimbangkan biaya jasa. Pengalaman menangani transaksi lintas negara, pemahaman terhadap regulasi Indonesia, kemampuan melakukan analisis pembanding, serta kualitas dokumentasi juga perlu diperhatikan.
Pilih konsultan yang mampu menjelaskan proses kerja secara transparan, memahami karakteristik industri perusahaan, dan memberikan rekomendasi berdasarkan data. Pastikan pula ruang lingkup pekerjaan, jadwal penyelesaian, serta dokumen yang perlu disiapkan telah disepakati sejak awal.
Dengan memilih konsultan transfer pricing Indonesia yang kompeten, perusahaan dapat memperoleh pendampingan yang sesuai dengan kebutuhan bisnis dan ketentuan perpajakan.
Baca Juga : jasa transfer pricing
FAQ Seputar Konsultan Transfer Pricing Indonesia
1. Apakah semua perusahaan yang memiliki transaksi afiliasi wajib membuat TP Documentation?
Tidak semua wajib membuat seluruh jenis dokumentasi. Kewajiban Master File dan Local File mengikuti kriteria dalam PMK 172 Tahun 2023. Namun, prinsip kewajaran tetap harus diterapkan meskipun perusahaan tidak wajib membuat dokumen tersebut.
2. Kapan perusahaan sebaiknya menggunakan konsultan transfer pricing?
Sebaiknya sejak perusahaan merencanakan transaksi afiliasi, menyusun kebijakan harga, atau mempersiapkan dokumentasi tahunan. Pendampingan lebih awal memberi waktu untuk mengumpulkan data dan mengevaluasi risiko.
3. Apa manfaat menggunakan konsultan transfer pricing?
Konsultan membantu menganalisis kewajaran transaksi, menentukan metode yang tepat, menyiapkan TP Documentation, dan memberikan rekomendasi untuk memperkuat kepatuhan pajak.
4. Apakah konsultan dapat membantu perusahaan yang sedang menghadapi pemeriksaan pajak?
Konsultan dapat membantu meninjau dokumen, menjelaskan dasar analisis, dan mendukung penyusunan tanggapan sesuai ketentuan. Hasil pemeriksaan tetap bergantung pada fakta transaksi dan penilaian otoritas pajak.
Kesimpulan
Konsultan transfer pricing Indonesia memiliki peran penting dalam membantu perusahaan mengelola transaksi afiliasi secara wajar, transparan, dan sesuai regulasi. Pendampingan yang tepat tidak hanya mendukung penyusunan Master File, Local File, dan CbCR, tetapi juga membantu manajemen memahami risiko serta memperbaiki kebijakan harga dalam grup usaha.
Perusahaan sebaiknya melakukan evaluasi sebelum tenggat dokumentasi atau pemeriksaan pajak muncul. Langkah awal yang terencana dapat membantu mengurangi kesalahan administrasi dan memperkuat dasar pengambilan keputusan bisnis.
Baca artikel terkait transfer pricing untuk memahami kewajiban dan risikonya lebih lanjut. Anda juga dapat meminta review awal atas transaksi afiliasi dan dokumentasi perusahaan, serta menghubungi Citra Global Consulting untuk mendiskusikan kebutuhan pendampingan yang sesuai.